
Due diligence, bir yatırım veya şirket satın alma kararı öncesinde hedef işletmenin iddialarını, performansını, varlıklarını ve risklerini sistemli biçimde doğrulama sürecidir. Türkçede “durum tespiti” veya “özenli inceleme” denir. Amaç kusursuz şirket bulmak değil; bilinmeyenleri görünür kılarak fiyatı, sözleşmeyi ve işlem kararını daha sağlam temele oturtmaktır.
İnceleme yalnızca finansal tablolara bakmaz. Sözleşmeler, vergiler, müşteriler, teknoloji altyapısı, fikrî mülkiyet, çalışanlar, siber güvenlik ve mevzuat uyumu da işlemin niteliğine göre kapsama alınır.
Due diligence neden yapılır?
- Gelir, kârlılık ve nakit akışının sürdürülebilirliğini test etmek
- Bilanço içi ve dışı borçları ve işletme sermayesi ihtiyacını belirlemek
- Dava, izin, ruhsat, sözleşme ve vergi risklerini görmek
- Müşteri yoğunlaşması ve tedarikçi bağımlılığını ölçmek
- Yazılım, veri, lisans ve siber güvenlik açıklarını incelemek
- Fiyat düzeltmesi, garanti veya kapanış koşulu gerektiren bulguları belirlemek
Due diligence türleri nelerdir?
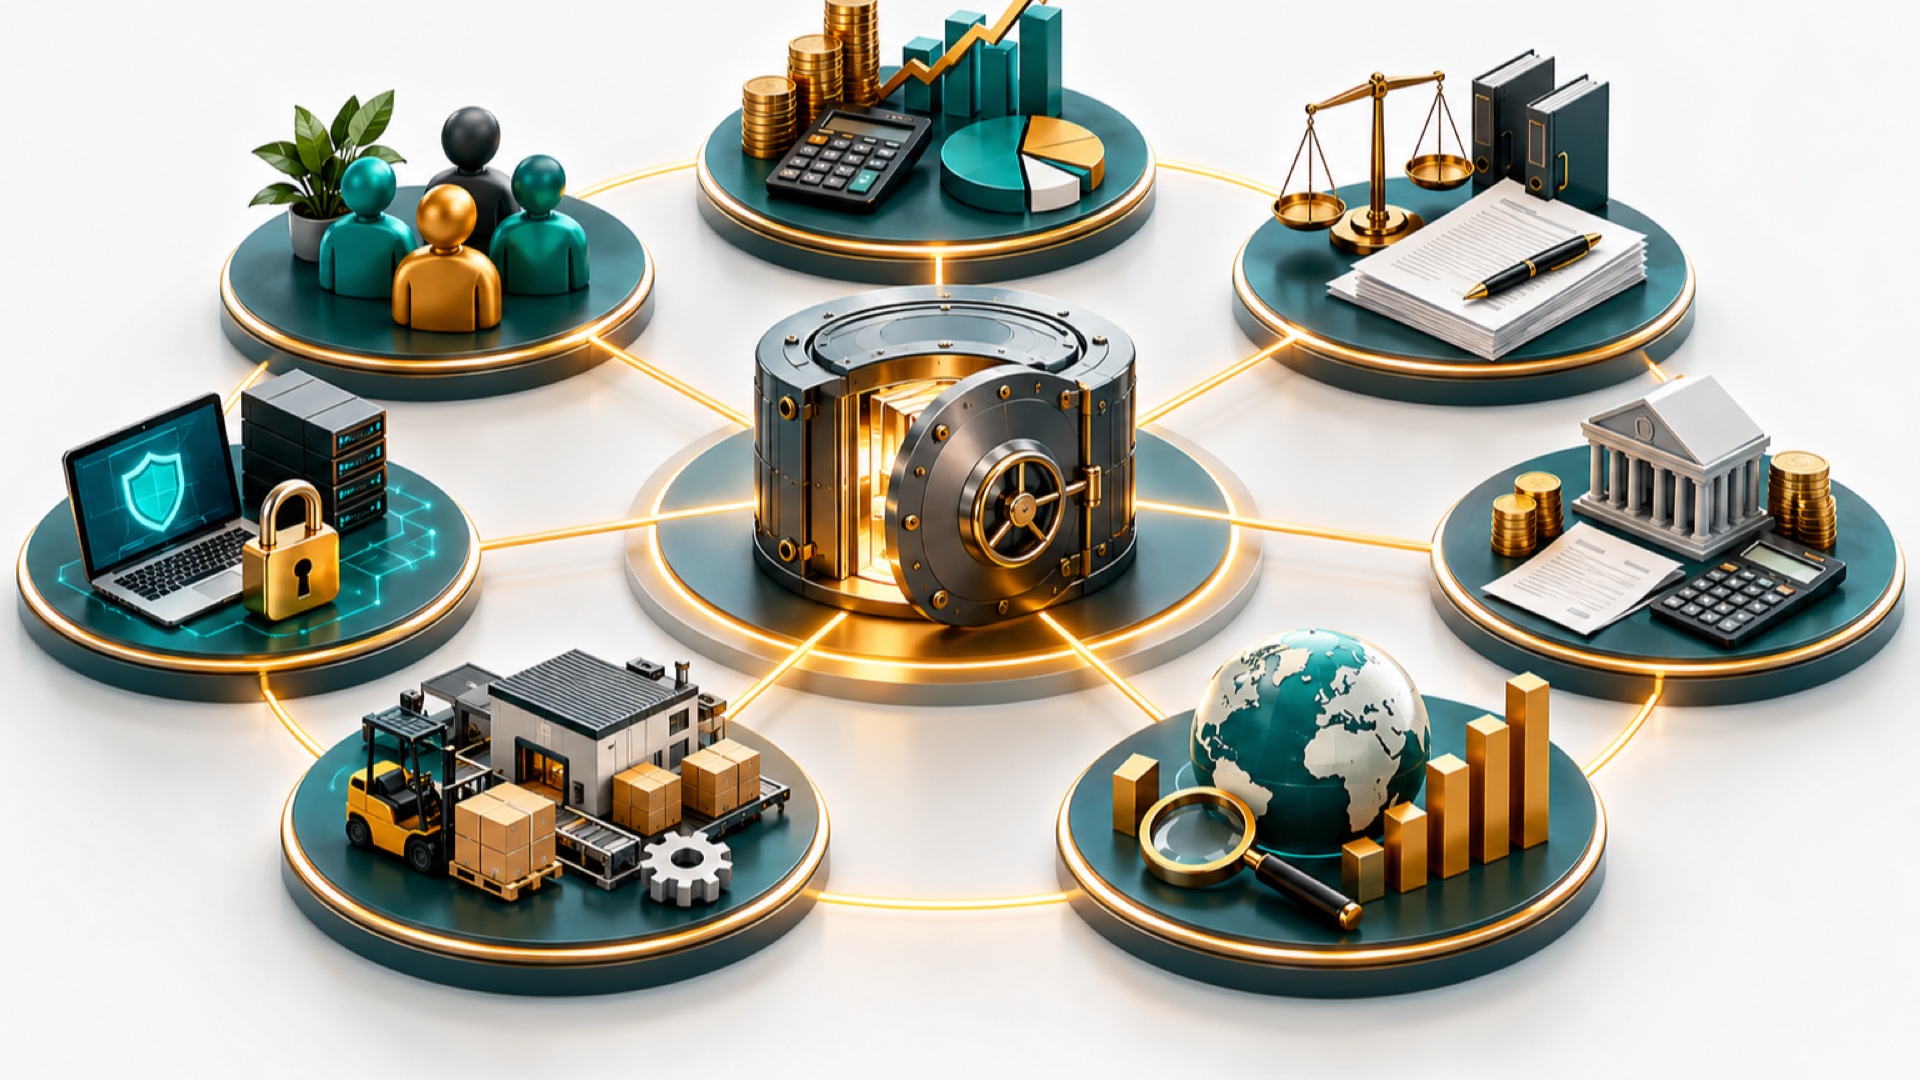
Finansal inceleme, raporlanan kârın kalitesini, normalleştirilmiş FAVÖK’ü, net borcu ve işletme sermayesini analiz eder. Hukuki inceleme, şirket belgeleri, önemli sözleşmeler, fikrî mülkiyet, davalar ve izinleri kapsar. Vergi incelemesi, geçmiş dönem yükümlülüklerini ve işlem yapısının vergi etkisini değerlendirir.
Ticari inceleme pazar büyüklüğünü, rekabeti, müşteri davranışını ve iş planını test eder. Operasyonel inceleme kapasite, tedarik zinciri ve süreç verimliliğine bakar. Teknoloji ve siber güvenlik incelemesi mimariyi, teknik borcu, lisansları, kişisel verileri ve güvenlik kontrollerini ele alır. İnsan kaynakları, çevresel-sosyal-yönetişim ve düzenleyici uyum incelemeleri de ayrıca yürütülebilir.
Due diligence süreci nasıl işler?
- Kapsam ve önemlilik: İşlem tezi, sektör ve risk iştahına göre hangi konuların ne derinlikte inceleneceği belirlenir.
- Veri talebi: Belge listesi hazırlanır ve kontrollü sanal veri odası açılır.
- Analiz ve soru-cevap: Belgeler test edilir, tutarsızlıklar için yönetimden açıklama istenir.
- Kırmızı bayraklar: İşlemi durdurabilecek veya koşullarını değiştirebilecek bulgular önceliklendirilir.
- Raporlama: Bulguların finansal etkisi, olasılığı ve önerilen önlem açıkça yazılır.
- İşleme yansıtma: Sonuçlar değerleme, fiyat mekanizması, beyan-garanti ve entegrasyon planına aktarılır.
Veri odasında neler bulunur?
Kurumsal belgeler, denetlenmiş finansal tablolar, yönetim raporları, banka ve borç kayıtları, vergi beyannameleri, müşteri-tedarikçi sözleşmeleri, çalışan listeleri, lisanslar, dava dosyaları, fikrî mülkiyet kayıtları ve bilgi güvenliği politikaları sık istenen belgelerdir. Gereksiz kişisel veri paylaşılmamalı; erişim yetkileri, indirme izinleri ve kayıtlar kontrollü tutulmalıdır.
Kırmızı bayrak örnekleri
- Gelirin büyük bölümünün tek müşteriye bağlı olması
- Sözleşmelerde kontrol değişikliğiyle fesih hakkı bulunması
- Şirketin kullandığı yazılım veya markanın mülkiyetinin net olmaması
- Tek seferlik gelirlerin sürdürülebilir kâr gibi sunulması
- Eksik vergi karşılıkları veya devam eden önemli davalar
- Kritik kurucuların ve çalışanların kalmasını sağlayacak düzenlemenin olmaması
Due diligence neyi garanti etmez?
İnceleme, erişilebilen bilgi ve belirlenen kapsamla sınırlıdır; gelecekteki performansı garanti etmez ve her saklı riski ortaya çıkaramaz. Bu nedenle rapor bir “onay belgesi” değil, karar destek aracıdır. Bulguların önemlilik düzeyi, işlem fiyatı ve alıcının stratejisiyle birlikte yorumlanmalıdır.
Satıcı due diligence sürecine nasıl hazırlanır?
Satıcı, veri odasını açmadan önce kurumsal belgeleri güncellemeli, finansal tablolar ile yönetim raporlarını mutabık hâle getirmeli ve önemli sözleşmelerdeki kontrol değişikliği hükümlerini belirlemelidir. Belge adlandırma standardı, sürüm kontrolü ve soru-cevap sorumluları süreci hızlandırır. Sorunları saklamak yerine muhtemel etkisi ve çözüm planıyla açıklamak, son dakika fiyat tartışmalarını ve güven kaybını azaltabilir.
Sık sorulan sorular
Due diligence ne kadar sürer?
Küçük ve düzenli veri setlerinde birkaç hafta sürebilir; büyük, sınır ötesi veya düzenlemeye tabi işlemlerde aylar alabilir. Hazırlıklı bir veri odası süreyi kısaltır.
İncelemeyi alıcı mı yaptırır?
Çoğunlukla alıcı yaptırır. Satıcı da sürece hazırlanmak ve sorunları erkenden çözmek için “vendor due diligence” çalışması yürütebilir.
Olumsuz bulgu işlemi mutlaka bitirir mi?
Hayır. Bulgu; fiyat indirimi, kapanış ön koşulu, tazminat, teminat veya işlem kapsamının değişmesiyle yönetilebilir. Kabul edilemez risklerde işlemden vazgeçilebilir.
Sonuç
İyi bir due diligence, belge yığını üretmek yerine yatırım tezindeki kritik sorulara kanıtla yanıt verir. M&A sürecinde doğru kapsam, disiplinli veri odası ve bulguların sözleşme ile entegrasyona aktarılması, sürpriz maliyetleri azaltır.