
e-KYC, müşterinin kimliğinin elektronik kanallardan doğrulanması ve finansal hizmete uzaktan kaydedilmesi sürecidir. “Electronic Know Your Customer” ifadesinin kısaltmasıdır. Türkiye’de bankacılık işlemleri, uzaktan kimlik tespitine ve elektronik sözleşmeye ilişkin düzenlemeler çerçevesinde yürütülür.
e-KYC yalnızca kimlik kartının fotoğrafını çekmek değildir. Kimlik belgesinin geçerliliği, başvuran kişinin belge sahibiyle eşleşmesi, canlılık, risk ve yaptırım kontrolleri ile müşteri rızası birlikte ele alınır.
e-KYC nasıl çalışır?
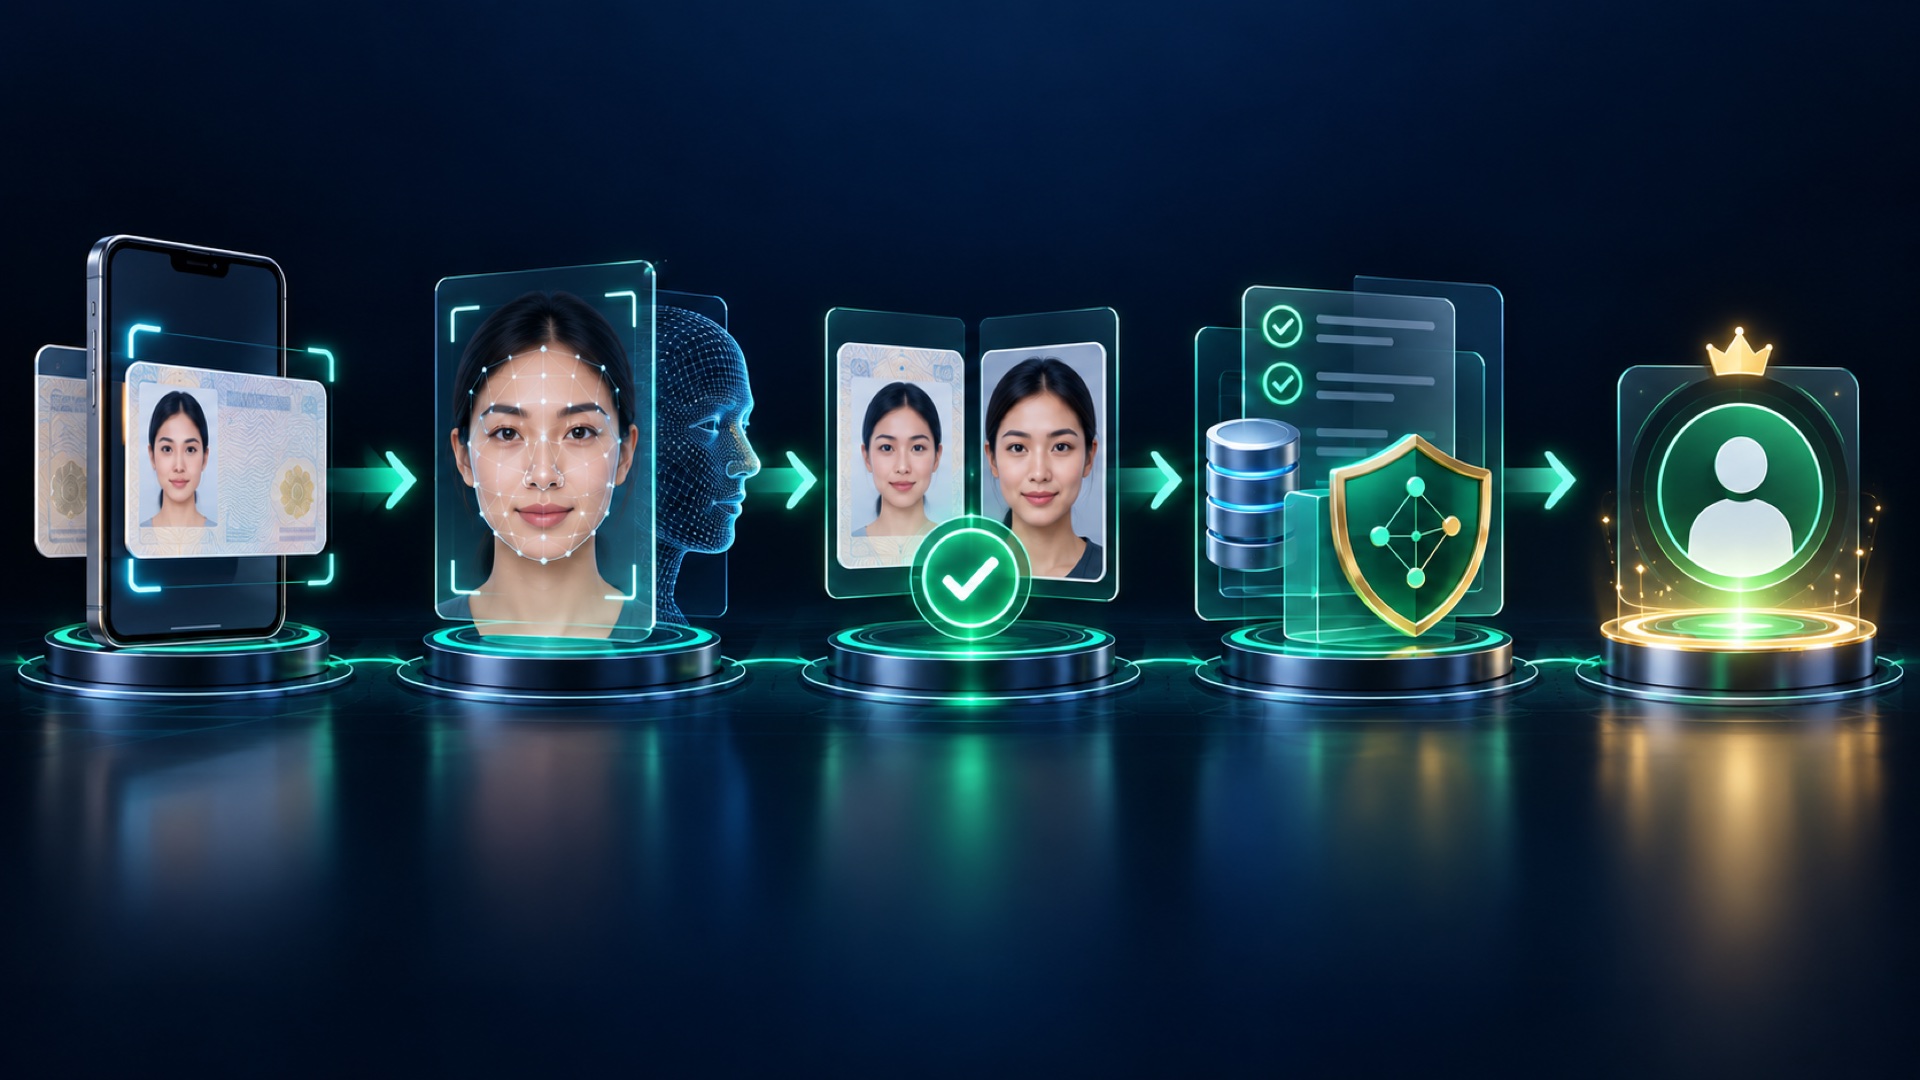
- Müşteri telefon ve iletişim bilgileriyle başvuruyu başlatır.
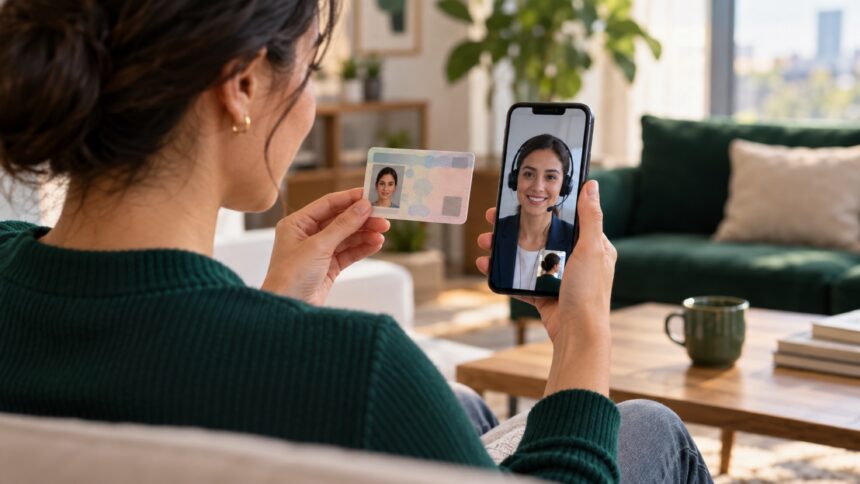
- Kimlik belgesi kamera veya NFC aracılığıyla okunur.
- Belge üzerindeki güvenlik unsurları ve bilgiler kontrol edilir.
- Canlılık testi veya görüntülü görüşme ile gerçek kişi varlığı doğrulanır.
- Yüz görüntüsü kimlik belgesindeki fotoğrafla karşılaştırılır.
- Mevzuat, sahtekârlık ve risk kontrolleri uygulanır.
- Sözleşme ve açık bilgilendirmeler müşterinin onayına sunulur.
- Başarılı süreç sonunda hesap veya hizmet etkinleştirilir.
Canlılık testi ne işe yarar?
Canlılık kontrolü, kameranın karşısında gerçek bir kişinin bulunduğunu ve fotoğraf, video ya da maske gibi sahte sunumların kullanılmadığını anlamaya çalışır. Baş hareketi isteme, derinlik analizi veya pasif görüntü sinyalleri gibi yöntemler kullanılabilir. Tek başına kusursuz değildir; diğer kontrollerle desteklenmelidir.
Görüntülü görüşme her zaman gerekli mi?
Uygulanacak yöntem; kurumun türüne, hizmete, risk seviyesine ve yürürlükteki düzenlemeye bağlıdır. Bazı akışlarda eğitimli temsilciyle görüntülü görüşme, bazı akışlarda otomatik kontroller ve ek doğrulama adımları bulunabilir. Kullanıcı, kendisine sunulan sürecin resmî kurum uygulamasında olduğundan emin olmalıdır.
e-KYC ile dijital imza aynı mı?
Hayır. e-KYC kişinin kim olduğunu doğrulamaya odaklanır. Elektronik imza ise bir belge veya işlemin kim tarafından onaylandığını ve içeriğin değişmediğini kanıtlayan ayrı bir mekanizmadır. Uzaktan hesap açılışında kimlik tespiti, sözleşme onayı ve işlem doğrulama bir arada görünse de hukuki ve teknik rolleri farklıdır.
Hangi riskler bulunur?
- Sahte veya değiştirilmiş kimlik belgesi kullanımı.
- Çalıntı kişisel bilgilerle hesap açma girişimi.
- Deepfake, ekran tekrarı veya maske ile biyometrik yanıltma.
- Başvuru sırasında kötü amaçlı yazılım ya da uzaktan erişim.
- Toplanan kimlik ve biyometri verilerinin gereğinden fazla saklanması.
- Erişilebilirlik sorunları nedeniyle gerçek müşterinin süreci tamamlayamaması.
Kullanıcılar nelere dikkat etmeli?
Başvuruyu bankanın resmî uygulaması veya doğrulanmış web adresi üzerinden başlatın. Mesajla gelen bağlantılara, ekran paylaşımı isteyen kişilere ve kimlik fotoğrafını sohbet uygulamasından talep eden hesaplara güvenmeyin. Görüşme sırasında tek kullanımlık kod, kart şifresi veya internet bankacılığı parolası istenmemelidir.
Kurumlar için başarı ölçütleri
Yalnızca tamamlanma oranını yükseltmek yeterli değildir. Sahte kabul ve gerçek müşteriyi reddetme oranı, manuel inceleme süresi, erişilebilirlik, veri minimizasyonu, müşteri şikâyeti ve olay müdahalesi birlikte ölçülmelidir. RegTech çözümleri bu kontrollerin izlenmesine yardımcı olabilir.
Sonuç
e-KYC, dijital bankacılığın kapısını uzaktan açar; fakat hız uğruna kimlik güvencesi ve mahremiyet zayıflatılmamalıdır. Güvenilir süreç, farklı doğrulama sinyallerini birleştirir, neden veri topladığını açıklar ve başarısız kullanıcıya güvenli alternatif sunar.