
Mobil bankacılık ve internet bankacılığı, aynı banka hesabına iki farklı dijital kanaldan erişmeyi sağlar. Mobil bankacılık telefona kurulan uygulama üzerinden, internet bankacılığı ise çoğunlukla tarayıcı üzerinden çalışır. Sunulan hizmetler benzese de kullanım bağlamı, güvenlik yüzeyi ve ekran deneyimi farklıdır.
İki kanalı rakip olarak görmek yerine birbirini tamamlayan araçlar olarak değerlendirmek daha doğrudur. Günlük işlemlerde telefon öne çıkarken ayrıntılı raporlama veya kurumsal işlemlerde geniş ekran daha kullanışlı olabilir.
Mobil bankacılık nedir?
Mobil bankacılık, bankanın resmî uygulamasının akıllı telefon veya tablette çalışmasıdır. Uygulama cihazın biyometri, güvenli anahtar saklama, bildirim ve kamera gibi yeteneklerinden yararlanabilir. NFC ile ödeme, karekod okutma ve kartı geçici kapatma gibi işlevler mobil kanalda daha doğal bir deneyim sunar.
İnternet bankacılığı nedir?
İnternet bankacılığı, bankanın güvenli web adresine tarayıcıyla bağlanılarak kullanılan kanaldır. Yazılım kurulumu gerektirmemesi ve geniş ekranı, çok sayıda hesabı veya raporu aynı anda incelemeyi kolaylaştırır. Buna karşılık sahte alan adı, zararlı tarayıcı eklentisi ve ortak bilgisayar kullanımı gibi risklere daha fazla dikkat edilmelidir.
Temel farklar nelerdir?
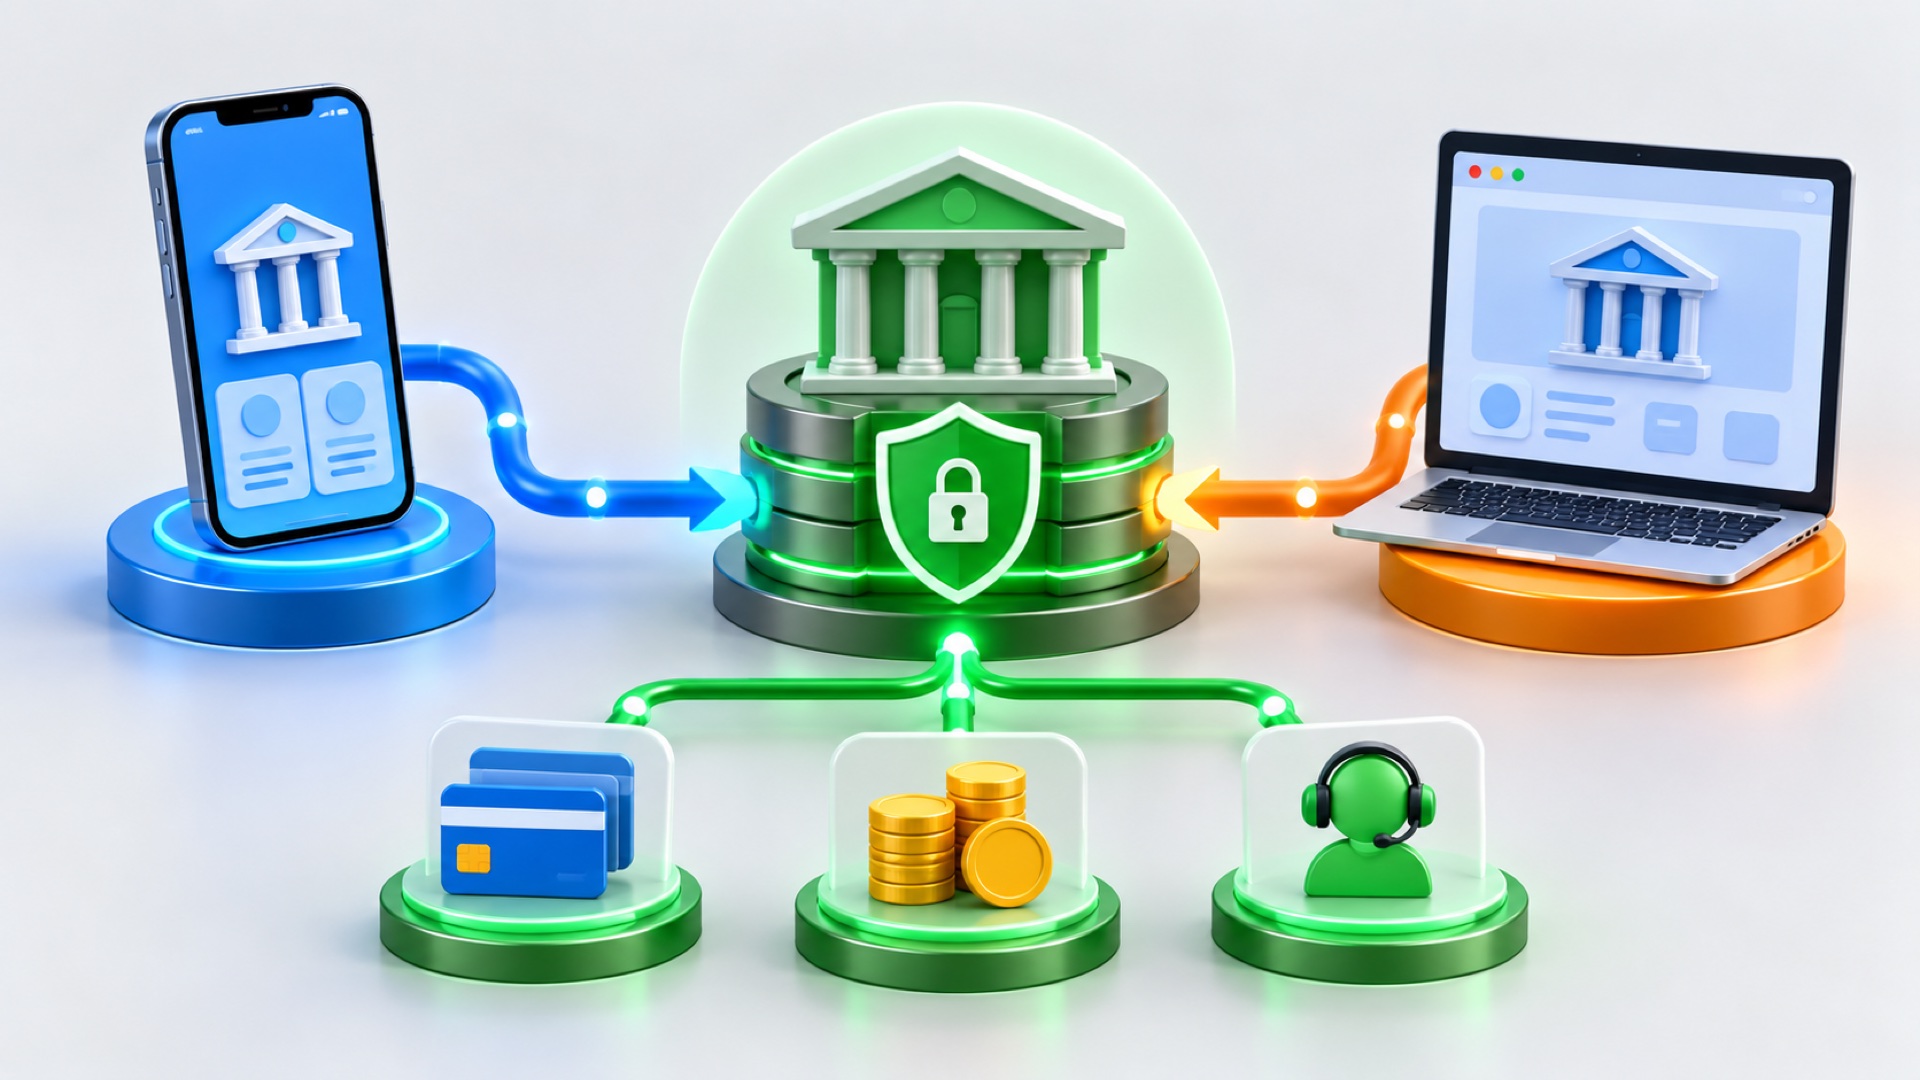
- Erişim: Mobil uygulama belirli bir cihaza kurulur; web kanalı uyumlu tarayıcı bulunan farklı cihazlardan açılabilir.
- Kimlik doğrulama: Uygulama biyometri ve cihaz eşleştirmeyi daha sık kullanır; web kanalı ek mobil onay isteyebilir.
- Arayüz: Mobil kanal hızlı ve dar ekranlıdır; web kanalı ayrıntılı tablo ve raporlara daha fazla alan sunar.
- Güncelleme: Uygulama mağaza üzerinden güncellenir; web arayüzü sunucu tarafında yenilenir.
- Risk: Mobilde kayıp cihaz ve sahte uygulama; webde sahte site, ortak bilgisayar ve zararlı eklenti daha belirgin risklerdir.
Hangisi daha güvenli?
Güvenlik yalnızca kanal adına bağlı değildir. Güncel işletim sistemi, resmî uygulama, doğru alan adı, güçlü kimlik doğrulama ve bankanın risk kontrolleri belirleyicidir. Uygulama mağazasındaki ad ve geliştirici bilgisi kontrol edilmeli; bağlantı mesaj veya reklamdan değil bankanın bilinen adresinden açılmalıdır.
Hangi işlemlerde mobil kanal avantajlı?
Bakiye kontrolü, para transferi, QR kod ile ödeme, kart açma-kapama, bildirim onayı ve biyometrik giriş mobilde hızlıdır. Kamera kullanımı belge tarama veya uzaktan müşteri edinimi süreçlerini de kolaylaştırır.
Hangi işlemlerde web kanalı avantajlı?
Uzun dönemli hesap hareketi indirme, çoklu ödeme dosyası hazırlama, kurumsal yetki yönetimi, ayrıntılı yatırım ekranları ve kapsamlı form doldurma geniş ekranda daha rahattır. Ancak ortak veya yönetilmeyen bilgisayarlarda oturum açmamak, çıkış yapmak ve indirilen dosyaları korumak gerekir.
Güvenli kullanım kontrol listesi
- Uygulamayı yalnızca resmî mağazadan indirin.
- Bankanın web adresini yer imlerine ekleyin.
- Cihaz kilidi ve mümkün olan en güçlü ikinci doğrulamayı kullanın.
- İşlem tutarı ve alıcı adını onay ekranında tekrar okuyun.
- Beklenmedik bildirimleri onaylamayın.
- Telefonu ve tarayıcıyı güncel tutun.
- Hesap hareketi bildirimlerini etkinleştirin.
Sonuç
Mobil bankacılık hız ve cihaz özellikleriyle, internet bankacılığı ise geniş ekran ve ayrıntılı işlem deneyimiyle öne çıkar. En güvenli yaklaşım, ihtiyaca uygun kanalı seçmek ve her iki kanalda da aynı dikkatli doğrulama alışkanlıklarını sürdürmektir.