
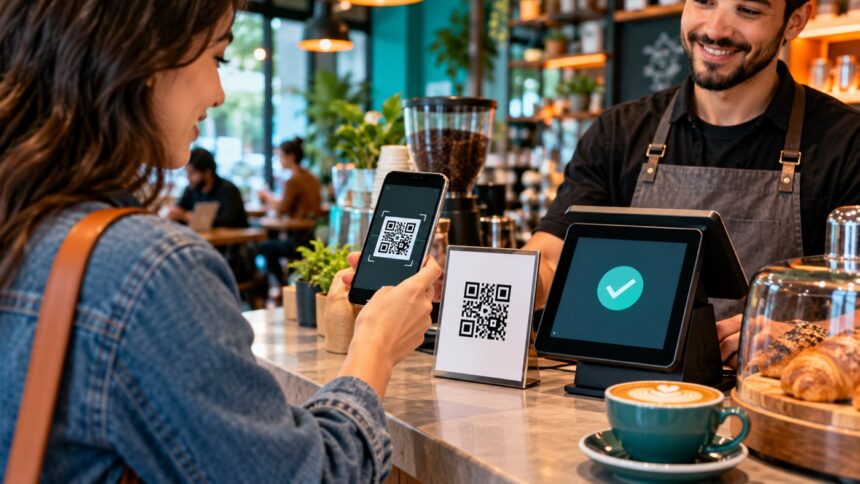
QR kod ile ödeme, işlem bilgilerinin kare biçimli bir kod üzerinden ödeme uygulamasına aktarılmasıdır. Kullanıcı kodu telefonuyla tarayabilir veya kendi uygulamasındaki kodu işyerine gösterebilir. Böylece kart numarası ya da hesap bilgisi elle girilmeden ödeme başlatılabilir.
QR kod paranın kendisini taşımaz. Tutar, işyeri, işlem kimliği ve yönlendirme bilgileri gibi verileri standart bir biçimde aktarır; ödeme arka planda banka, cüzdan veya ödeme sistemi üzerinden tamamlanır.
QR kod ile ödeme nasıl çalışır?
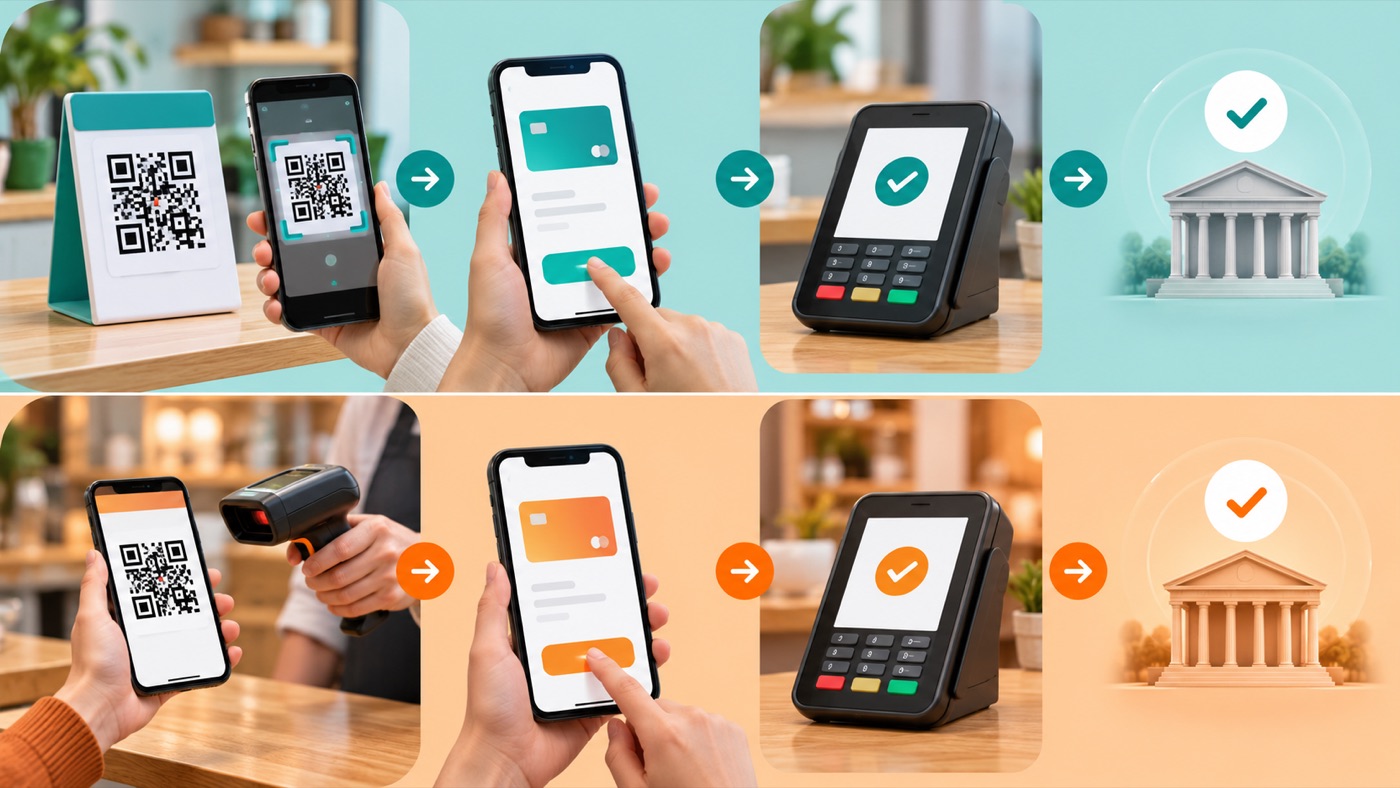
- İşyeri veya müşteri ödeme için bir QR kod oluşturur.
- Karşı taraf kodu kamera, banka uygulaması ya da ödeme terminaliyle okur.
- Uygulama kod içindeki tutar ve alıcı bilgilerini gösterir.
- Kullanıcı bilgileri kontrol eder ve işlemi onaylar.
- Kimlik doğrulama ile risk kontrolleri tamamlanır.
- Sonuç hem müşteriye hem işyerine iletilir.
İşyerinin sunduğu QR kod nedir?
Merchant-presented modelde kod kasada, ekranda veya faturada yer alır; müşteri kodu telefonuyla tarar. Kod sabit olabilir ve tutar müşteri tarafından girilebilir. Dinamik kod ise tutar ile işlem kimliğini her satış için yeniden üreterek hatayı ve yanlış eşleştirme riskini azaltır.
Müşterinin sunduğu QR kod nedir?
Consumer-presented modelde müşteri uygulamasında tek kullanımlık veya kısa süre geçerli bir kod üretir; işyeri bu kodu tarar. Kullanıcı deneyimi kart barkodu göstermeye benzese de arka plandaki ödeme aracı banka hesabı, kart veya dijital cüzdan olabilir.
TR Karekod ve FAST ilişkisi nedir?
Türkiye’de TR Karekod, farklı ödeme işlemlerinde ortak veri yapısı sağlamayı amaçlayan ulusal standarttır. FAST bağlantılı uygulamalarda QR üzerinden hesaptan hesaba ödeme başlatılabilir. Ancak her QR kod aynı altyapıyı kullanmaz; uygulama, ödeme aracını ve alıcıyı onay ekranında açıkça göstermelidir.
QR ile ödeme güvenli mi?
Doğru uygulandığında güvenli olabilir; yine de kodun kendisine körü körüne güvenilmemelidir. Fiziksel bir kodun üzerine sahte etiket yapıştırılabilir, kötü amaçlı bağlantı eklenebilir veya tutar değiştirilebilir. Ödeme öncesinde alıcı adı, tutar ve uygulamanın gösterdiği işlem özeti kontrol edilmelidir.
- QR kodu yalnızca güvenilir banka veya ödeme uygulamasıyla tarayın.
- Kod sizi tarayıcıya yönlendiriyorsa alan adını dikkatle inceleyin.
- Onay ekranındaki alıcı ve tutarı kasadaki bilgilerle karşılaştırın.
- İşletmeler basılı kodları düzenli kontrol etmeli ve mümkünse dinamik kod kullanmalıdır.
- Ödeme tamamlandı bilgisini yalnızca müşterinin ekranından değil, işyeri sisteminden de doğrulayın.
İşletmeler için avantajları nelerdir?
QR ödeme, ek donanım ihtiyacını azaltabilir, küçük işletmelerde hızlı kabul sağlayabilir ve sipariş ile tahsilatı otomatik eşleştirebilir. Başarı için internet bağlantısı, uygulamalar arası uyumluluk, iade süreci ve kasa entegrasyonu birlikte değerlendirilmelidir.
Sonuç
QR kod, ödeme bilgilerinin hızlı aktarılmasını sağlayan bir arayüzdür. Güvenli deneyimin anahtarı; standart veri yapısı, açık onay ekranı, güçlü kimlik doğrulama ve işyeri tarafında bağımsız işlem doğrulamasıdır.