
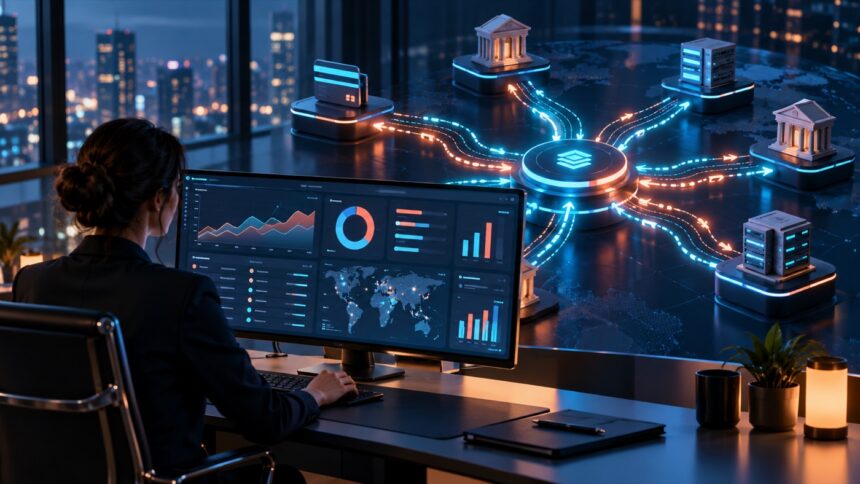
Payment gateway, müşterinin ödeme talebini işletmenin satış kanalı ile finansal kuruluşlar arasında güvenli biçimde ileten teknoloji katmanıdır. Ödeme orkestrasyonu ise birden fazla ödeme sağlayıcısını, yöntemi ve yönlendirme kuralını tek yönetim katmanında bir araya getirir.
Basit bir çevrim içi mağaza için tek ödeme geçidi yeterli olabilir. Farklı ülkelerde satış yapan, çok sayıda yöntem sunan veya kesinti riskini azaltmak isteyen işletmelerde orkestrasyon ihtiyacı ortaya çıkar.
Payment gateway ne yapar?
- Ödeme sayfasından gelen işlem bilgisini güvenli biçimde alır.
- Veriyi uygun banka, ödeme kuruluşu veya işlemciye iletir.
- Kimlik doğrulama ve sahtekârlık araçlarıyla bağlantı kurar.
- Onay, ret ve hata sonucunu satış kanalına döndürür.
- Token, iade, raporlama ve abonelik gibi ek yetenekler sunabilir.
Gateway, para tutan bir banka olmak zorunda değildir; çoğu durumda mesajlaşma ve entegrasyon katmanıdır. Sözleşmedeki tarafları ve fon akışını ayrıca incelemek gerekir.
Ödeme orkestrasyonu nasıl çalışır?
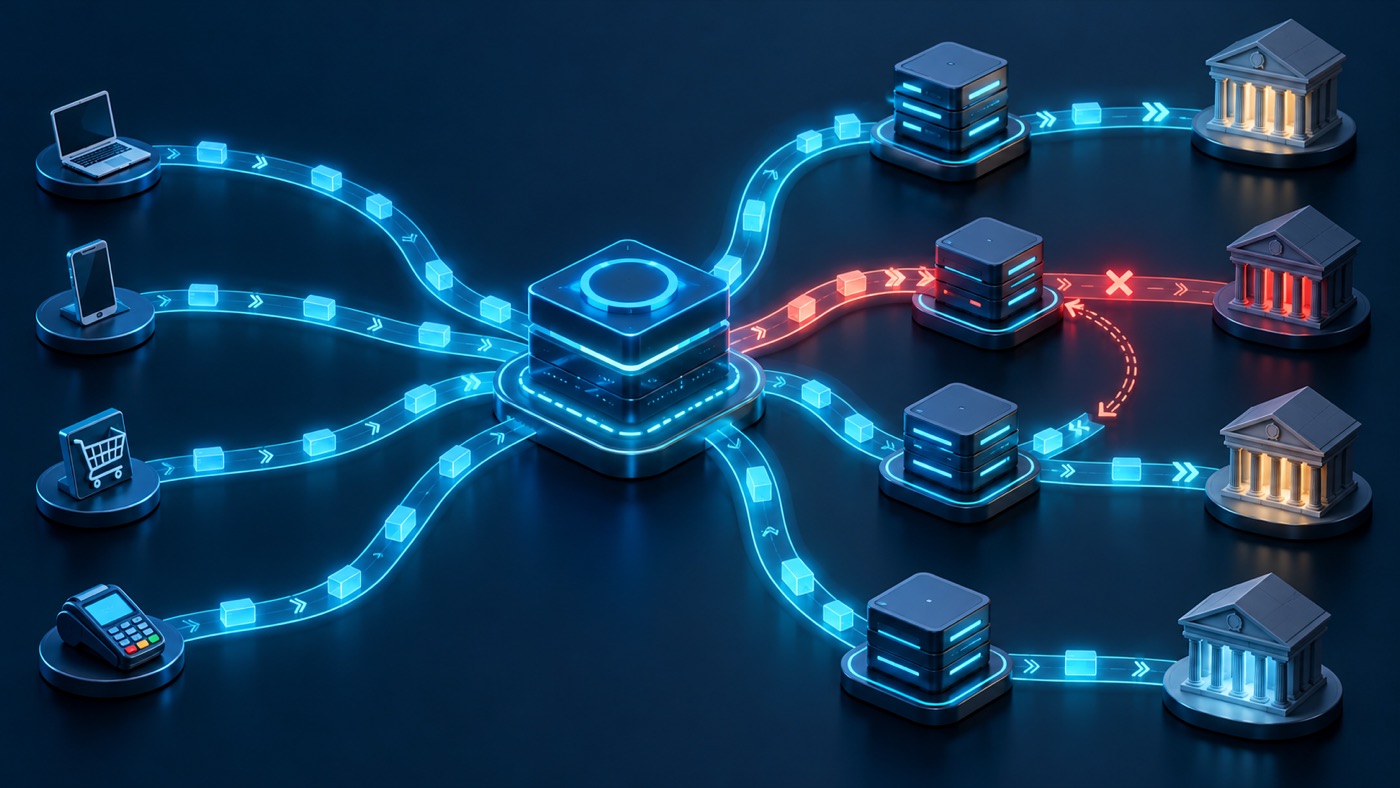
Orkestrasyon platformu, işletmenin ödeme talebini önceden belirlenen kurallara göre uygun sağlayıcıya yönlendirir. Kart türü, ülke, para birimi, maliyet, geçmiş başarı oranı veya sağlayıcı durumu karar ölçütü olabilir. İlk rota başarısız olduğunda izin verilen durumlarda alternatif sağlayıcı denenebilir.
Gateway ile orkestrasyon arasındaki fark nedir?
Gateway, ödeme isteğini belirli bir altyapıya bağlar. Orkestrasyon ise birden fazla gateway, banka ve ödeme yöntemini koordine eder. Her orkestrasyon çözümü gateway yeteneği sunabilir; ancak her gateway çoklu sağlayıcı yönetimi ve akıllı yönlendirme sağlamaz.
Ödeme orkestrasyonunun faydaları nelerdir?
- Dayanıklılık: Sağlayıcı kesintisinde alternatif rotaya geçilebilir.
- Başarı oranı: İşlem, ülke ve yönteme göre daha uygun sağlayıcı seçilebilir.
- Maliyet kontrolü: Yönlendirme kuralları toplam işlem maliyetini gözetebilir.
- Hızlı genişleme: Yeni ülke ve ödeme yöntemleri ortak entegrasyon katmanına eklenebilir.
- Birleşik raporlama: Farklı sağlayıcıların işlem ve mutabakat kayıtları tek yerde toplanabilir.
Riskleri ve maliyetleri nelerdir?
Yeni bir merkezi katman, yanlış yapılandırılırsa ek karmaşıklık ve bağımlılık yaratabilir. Akıllı yönlendirme kuralının ölçülmesi, sağlayıcı sözleşmelerinin uyumu, veri yerleşimi, PCI DSS kapsamı, iade ve ters ibraz kayıtlarının eşleştirilmesi önemlidir. Çoklu sağlayıcı kullanmak güvenliği otomatik olarak artırmaz.
Hangi işletmeler için uygundur?
Yüksek işlem hacmine sahip, birden fazla ülkede çalışan, çok sayıda ödeme yöntemi sunan veya tek sağlayıcı kesintisinin ciddi gelir kaybına yol açacağı işletmeler daha fazla fayda görebilir. Düşük hacimli tek pazarlı bir işletmede ise ek platform maliyeti ve operasyon yükü kazanımı aşabilir.
Başarı nasıl ölçülür?
Toplam onay oranının yanında sağlayıcı, ülke, kart türü ve hata koduna göre başarı oranı izlenmelidir. Gecikme, maliyet, tekrar denemenin gerçek katkısı, kesinti süresi, yanlış yönlendirme ve mutabakat farkı birlikte ölçülmelidir. Testler rastgele ve karşılaştırılabilir gruplarla yapıldığında iyileşmenin kaynağı daha net görülür.
Sonuç
Payment gateway bağlantıyı, ödeme orkestrasyonu ise çoklu bağlantıların yönetimini sağlar. Doğru mimari; işletmenin hacmi, pazarları, risk iştahı ve operasyon kapasitesiyle uyumlu olduğunda ödeme deneyimini daha dayanıklı ve ölçülebilir hâle getirebilir.