
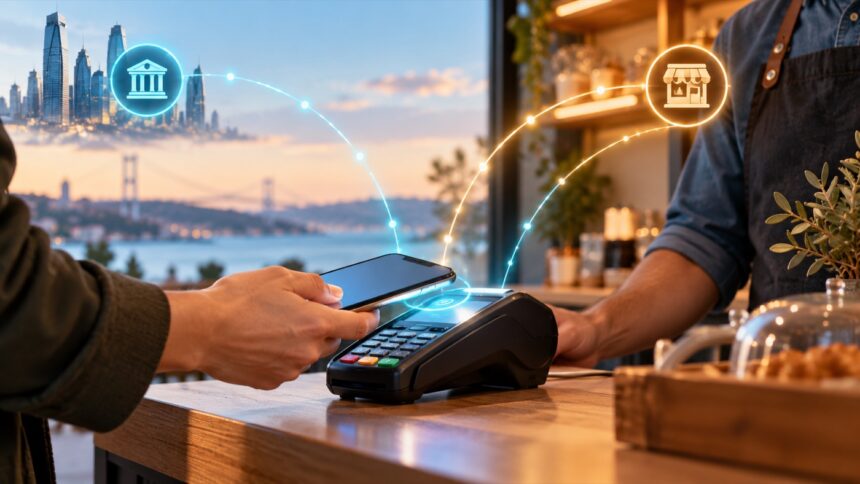
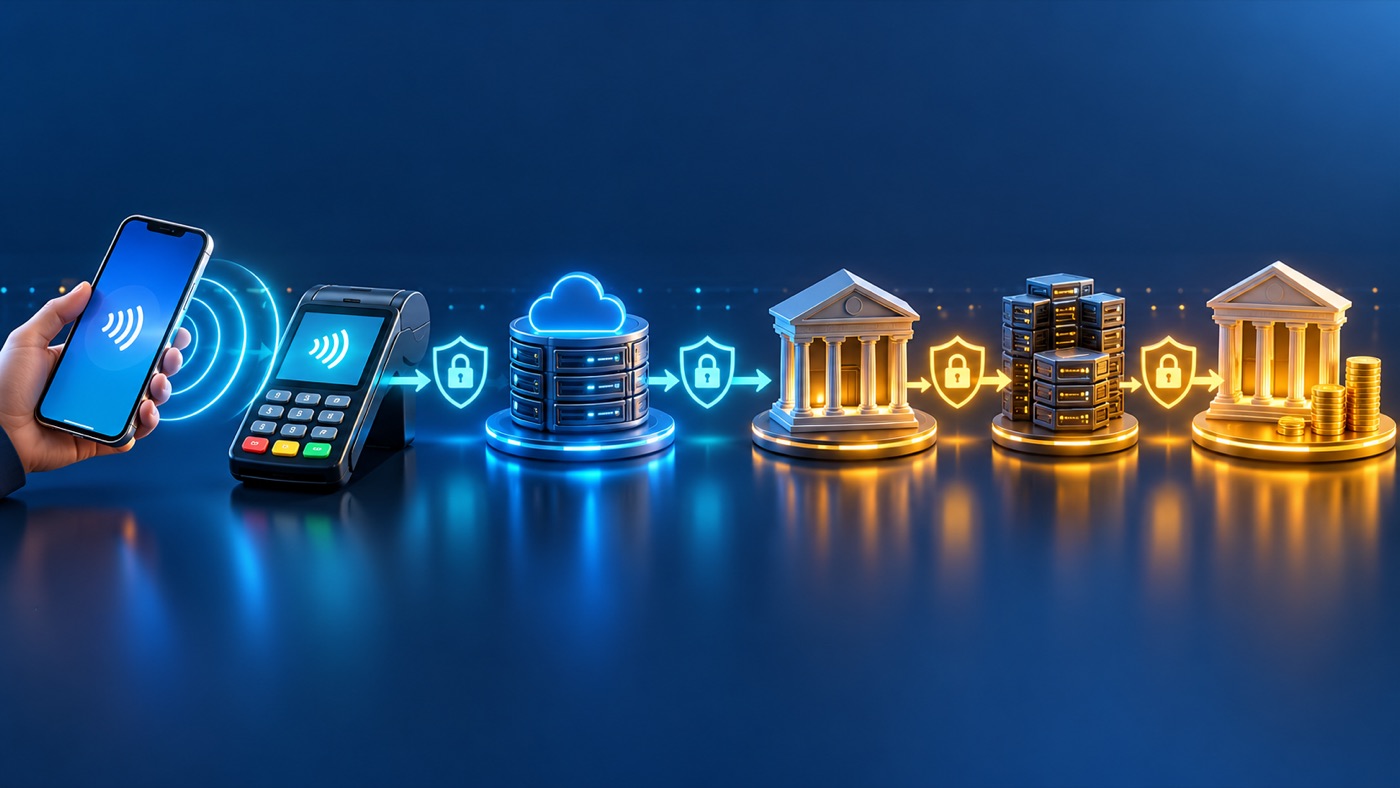
Ödeme sistemi, bir ödemenin başlatılmasından alıcıya ulaşmasına kadar gerekli kuralları, katılımcıları ve teknik altyapıyı bir araya getirir. Kartla ödeme, banka transferi, dijital cüzdan ve QR kod farklı kullanıcı deneyimleri sunsa da arka planda kimlik doğrulama, yetkilendirme, takas ve mutabakat adımları bulunur.
Bu yapı, fintech uygulamalarının görünen yüzünün arkasındaki finansal omurgadır. İşlemin birkaç saniyede tamamlanması, her katmanın doğru ve güvenli biçimde haberleşmesine bağlıdır.
Dijital ödeme nasıl çalışır?
- Başlatma: Müşteri kart, telefon, hesap veya QR kod ile ödeme talimatı verir.
- Kimlik ve yetki kontrolü: PIN, biyometri, tek kullanımlık parola ya da risk tabanlı yöntemlerle işlemi başlatan kişi doğrulanır.
- Yetkilendirme: İlgili kuruluş bakiyeyi, limiti ve güvenlik kurallarını kontrol ederek işlemi onaylar veya reddeder.
- Takas: Katılımcıların birbirine olan ödeme yükümlülükleri hesaplanır.
- Mutabakat: Para, kurumlar arasında kesin olarak aktarılır ve kayıtlar uzlaştırılır.
Ödeme sisteminin tarafları kimlerdir?
İşleme göre müşteri, işyeri, banka, ödeme kuruluşu, kart ağı, takas ve mutabakat sistemi ile teknik hizmet sağlayıcıları aynı zincirde görev alabilir. Çevrim içi ödemelerde API bağlantıları ve ödeme geçitleri; fiziksel ödemelerde POS terminali ve temassız teknolojiler öne çıkar.
Ödeme yöntemi ile ödeme sistemi aynı şey mi?
Hayır. Kart, havale veya dijital cüzdan müşterinin seçtiği ödeme yöntemidir. Ödeme sistemi ise bu yöntemin güvenli biçimde çalışmasını sağlayan daha geniş kural ve altyapı bütünüdür. Aynı ödeme yöntemi farklı altyapılar üzerinden işlenebilir.
Hızlı ödeme ile kartlı ödeme arasındaki fark nedir?
Hesaptan hesaba hızlı ödemelerde değer çoğunlukla banka hesapları arasında anlık aktarılır. Kartlı ödemelerde ise kartı çıkaran kuruluş, işyerinin çalıştığı kuruluş ve kart ağı gibi ek taraflar bulunabilir. Kullanıcı açısından süre benzer görünse de mesajlaşma, ücret ve mutabakat modeli farklıdır.
Güvenlik nasıl sağlanır?
- Veri iletimi sırasında şifreleme ve güvenli bağlantılar kullanılır.
- Hassas kart verisi yerine token gibi sınırlı amaçlı değerler kullanılabilir.
- İşlem tutarı, cihaz, konum ve davranış sinyalleriyle risk kontrolü yapılır.
- Çok faktörlü doğrulama ve işlem bildirimleri hesap ele geçirme riskini azaltır.
- Kesinti, sahtekârlık ve itiraz süreçleri için izlenebilir kayıt tutulur.
İşletmeler ödeme altyapısı seçerken nelere bakmalı?
Sadece komisyon oranına odaklanmak yeterli değildir. Başarı oranı, para aktarım süresi, iade ve ters ibraz yönetimi, raporlama, entegrasyon kolaylığı, güvenlik sorumlulukları ve destek kalitesi birlikte değerlendirilmelidir. Birden fazla kanalda satış yapan işletmeler için mağaza, web ve mobil uygulama kayıtlarının uzlaştırılabilmesi ayrıca önemlidir.
Sonuç
Ödeme sistemi, paranın dijital ortamda güvenli ve izlenebilir biçimde hareket etmesini sağlayan görünmez altyapıdır. İyi bir sistem yalnızca hızlı değildir; erişilebilir, dayanıklı, birlikte çalışabilir ve hata durumlarında sorumluluğu açık bir yapı sunar.