
Neobank, müşteri deneyimini baştan sona mobil uygulama veya web üzerinden sunan, fiziksel şube ağı bulunmayan dijital odaklı finansal hizmet modelidir. Terim farklı ülkelerde farklı yapılara karşılık gelebilir: Bazı neobanklar lisanslı bankadır, bazıları ise lisanslı bir bankanın altyapısını kullanarak arayüz ve hizmet katmanı sunar.
Neobank nasıl çalışır?
Müşteri edinimi uzaktan kimlik doğrulamayla başlar. Hesap, kart, ödeme, bütçe takibi ve destek işlemleri uygulama içinde yürütülür. Arka planda çekirdek bankacılık, bulut altyapısı, dolandırıcılık kontrolleri ve ödeme sistemleri birlikte çalışır.
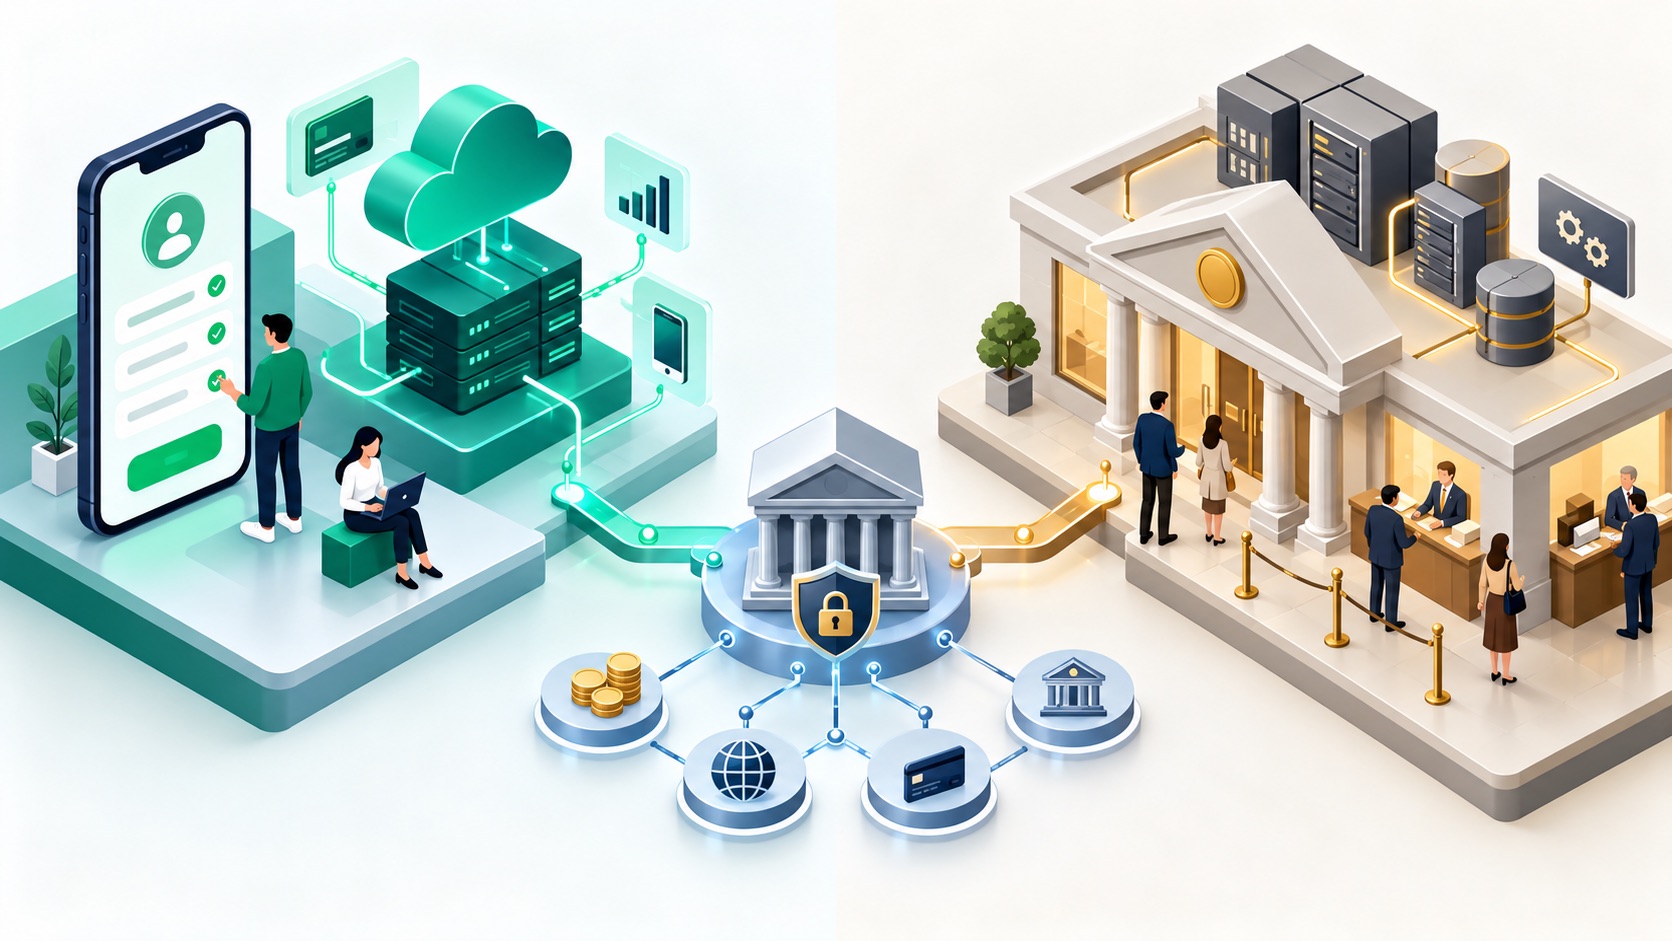
Neobank ile dijital banka arasındaki fark
“Dijital banka” çoğu zaman düzenleyici lisansla bankacılık faaliyeti yürüten ve yalnız dijital kanallardan hizmet veren kurumu anlatır. “Neobank” ise pazarlama ve iş modeli terimi olarak daha geniş kullanılabilir. Bu nedenle isimden çok, mevduatı kimin tuttuğu ve hizmetten hangi lisanslı kuruluşun sorumlu olduğu önemlidir.
Neobank ile geleneksel banka karşılaştırması
| Ölçüt | Neobank | Geleneksel banka |
|---|---|---|
| Kanal | Mobil ve web öncelikli | Şube, mobil ve web |
| Teknoloji | API ve bulut odaklı yeni mimari | Yeni ve eski sistemlerin birlikte çalışması |
| Ürün kapsamı | Belirli müşteri ihtiyacına odaklanabilir | Genellikle daha geniş ürün yelpazesi |
| Destek | Dijital destek ağırlıklı | Dijital ve fiziksel kanallar |
Avantajları nelerdir?
Hızlı hesap açılışı, sade kullanıcı deneyimi, anlık bildirim, düşük operasyon maliyeti ve belirli müşteri gruplarına özel ürünler öne çıkabilir. Açık API yapısı, açık bankacılık ve üçüncü taraf hizmetleriyle entegrasyonu kolaylaştırabilir.
Riskleri nelerdir?
Hizmetin yalnız uygulamaya bağlı olması kesinti ve erişim riskini artırabilir. Partner bankaya veya teknoloji sağlayıcısına bağımlılık, müşteri desteğinin yetersiz kalması, siber saldırı ve veri gizliliği diğer başlıklardır. Bazı neobank markalarında müşteri, bankacılık hizmetinin hangi kuruluş tarafından sağlandığını fark etmeyebilir.
Neobank seçerken nelere bakılmalı?
- Lisans sahibi ve mevduatı tutan kuruluş kim?
- Mevduat güvencesi veya koruma kapsamı nasıl açıklanıyor?
- Ücret, para çekme ve döviz koşulları neler?
- Hesap kapatma ve veri silme süreci açık mı?
- Kesinti halinde erişim ve müşteri desteği nasıl sağlanıyor?
Sonuç
Neobanklar bankacılığı mobil öncelikli, sade ve veri odaklı bir deneyim olarak yeniden tasarlar. Ancak iyi arayüz tek başına yeterli değildir; lisans, müşteri varlıklarının korunması, operasyonel dayanıklılık ve destek kalitesi birlikte değerlendirilmelidir.