
Fintech, finansal hizmetlerin teknolojiyle daha hızlı, erişilebilir ve veriye dayalı biçimde sunulmasını sağlayan ürün, süreç ve iş modellerinin genel adıdır. Ödeme uygulamaları, dijital cüzdanlar, çevrim içi yatırım platformları, alternatif kredi değerlendirme sistemleri ve sigorta teknolojileri bu alanın parçalarıdır.
Fintech yalnızca yeni girişimleri ifade etmez. Bankalar, sigorta şirketleri ve yatırım kuruluşları da bulut bilişim, yapay zekâ, veri analitiği ve API altyapılarıyla finansal ürünlerini dönüştürebilir.
Fintech nasıl çalışır?
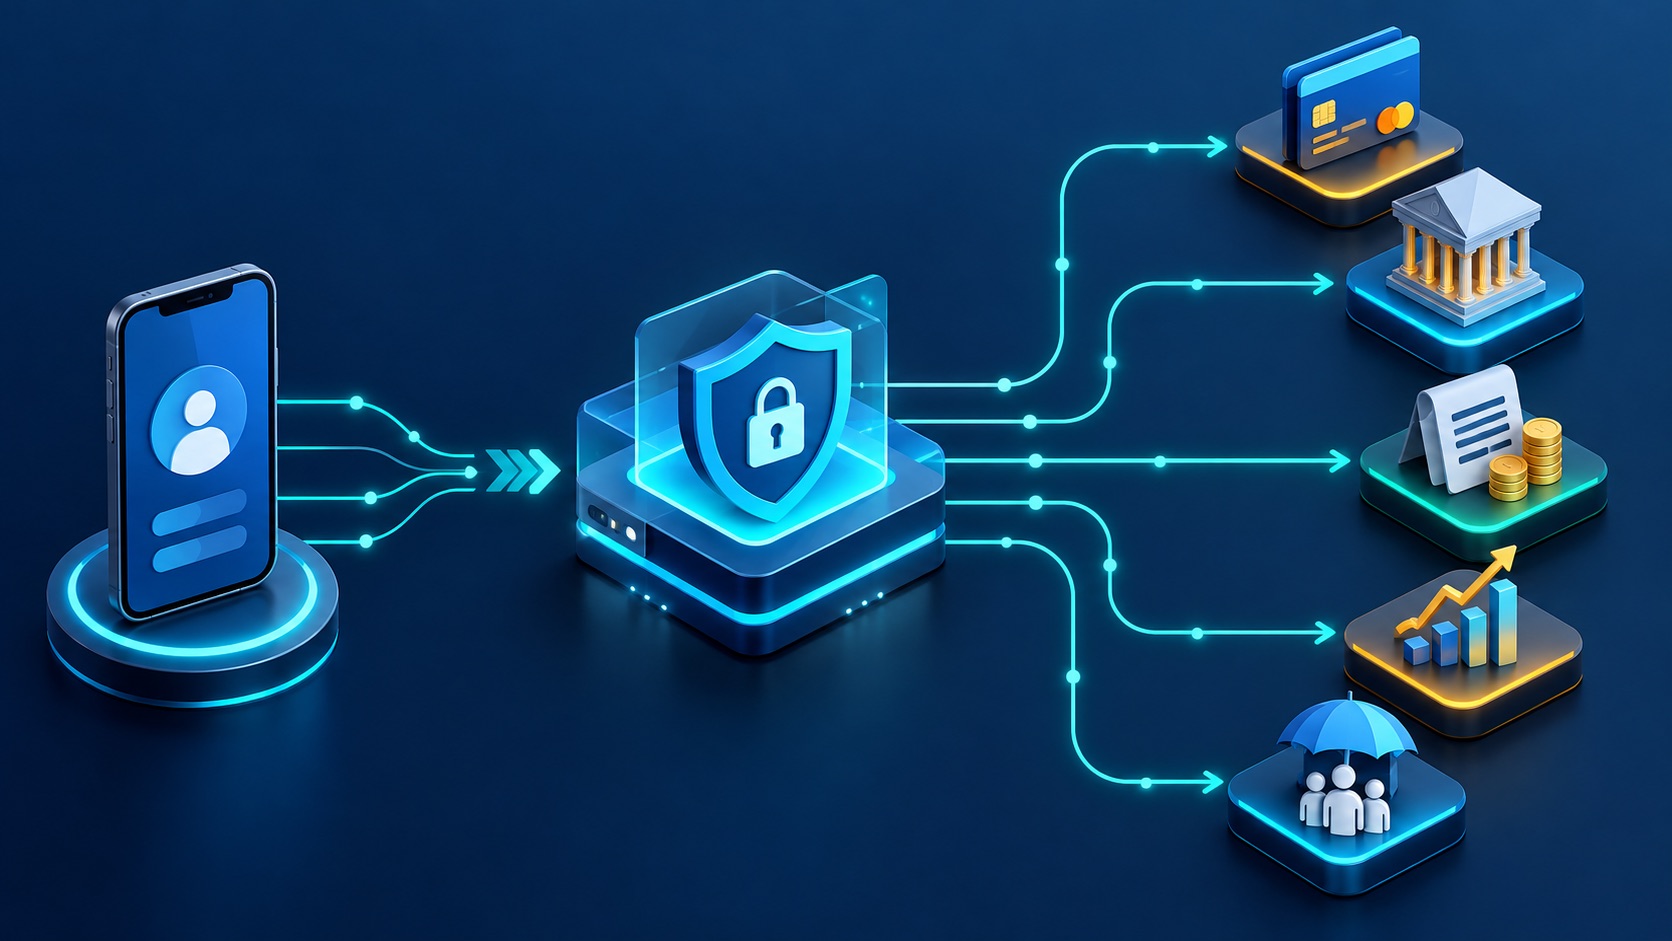
Bir fintech hizmeti, kullanıcının dijital kanaldaki talebini kimlik doğrulama, veri işleme, risk kontrolü ve finansal altyapı katmanlarından geçirir. Arka planda lisanslı kuruluşlar, ödeme sistemleri, bankalar ve teknoloji sağlayıcıları birlikte çalışabilir.
- Kullanıcı dijital kanaldan işlem başlatır.
- Kimlik, yetki ve müşteri tanıma kontrolleri yapılır.
- İşlem verisi güvenli bağlantılarla ilgili sağlayıcılara iletilir.
- Risk, sahtekârlık ve uyum kuralları uygulanır.
- Sonuç kullanıcıya bildirilir ve kayıtlar denetim için saklanır.
Fintech hangi alanlarda kullanılır?
- Ödemeler: Dijital cüzdan, para transferi ve çevrim içi tahsilat.
- Kredi: Dijital başvuru, alternatif veri ve otomatik risk değerlendirmesi.
- Yatırım: Mobil yatırım, robo-danışmanlık ve portföy takibi.
- Sigorta: Dijital teklif, poliçe yönetimi ve hasar otomasyonu.
- Kurumsal finans: Nakit akışı, faturalama ve gider yönetimi.
Fintech ile dijital bankacılık aynı şey mi?
Hayır. Dijital bankacılık, bankacılık hizmetlerinin dijital kanallardan verilmesidir. Fintech ise bankacılığın yanında ödeme, sigorta, yatırım, regülasyon teknolojisi ve gömülü finans gibi daha geniş bir alanı kapsar.
Avantajları ve riskleri nelerdir?
İyi tasarlanmış ürünler işlem süresini kısaltabilir, maliyetleri düşürebilir ve finansal erişimi geliştirebilir. Buna karşılık kişisel veri güvenliği, hesap ele geçirme, dolandırıcılık, algoritmik ayrımcılık, hizmet kesintisi ve üçüncü taraf bağımlılığı yönetilmelidir.
Bir fintech hizmeti nasıl değerlendirilir?
- Kuruluşun lisans ve düzenleyici durumunu doğrulayın.
- Ücret, faiz, komisyon ve iptal koşullarını okuyun.
- Çok faktörlü kimlik doğrulama ve işlem bildirimlerini etkinleştirin.
- Verinin kimlerle paylaşıldığını ve iznin nasıl geri alınacağını kontrol edin.
- Müşteri desteği, kesinti planı ve şikâyet sürecini inceleyin.
Sonuç
Fintech, finansal hizmetleri dijital kanallarda yeniden tasarlayan geniş bir ekosistemdir. Değer yalnızca hızlı bir uygulamada değil; güvenli altyapı, açık sorumluluk, doğru lisanslama ve kullanıcı yararını birlikte kurabilmekte ortaya çıkar.