
Dijital bankacılık, banka ürün ve işlemlerinin şubeye gitmeden mobil uygulama, internet sitesi ve güvenli dijital servisler üzerinden sunulmasıdır. Para transferi yapmak veya hesap bakiyesi görmek bunun en görünür kısmıdır; arka planda kimlik doğrulama, risk kontrolü, muhasebe, ödeme altyapısı ve müşteri desteği birlikte çalışır.
Dijital kanal kullanmak ile dijital banka aynı şey değildir. Geleneksel bir banka şubelerini korurken güçlü dijital kanallar sunabilir. Dijital banka ise iş modelini ağırlıklı olarak elektronik kanallar üzerine kurar ve tabi olduğu mevzuat çerçevesinde faaliyet gösterir.
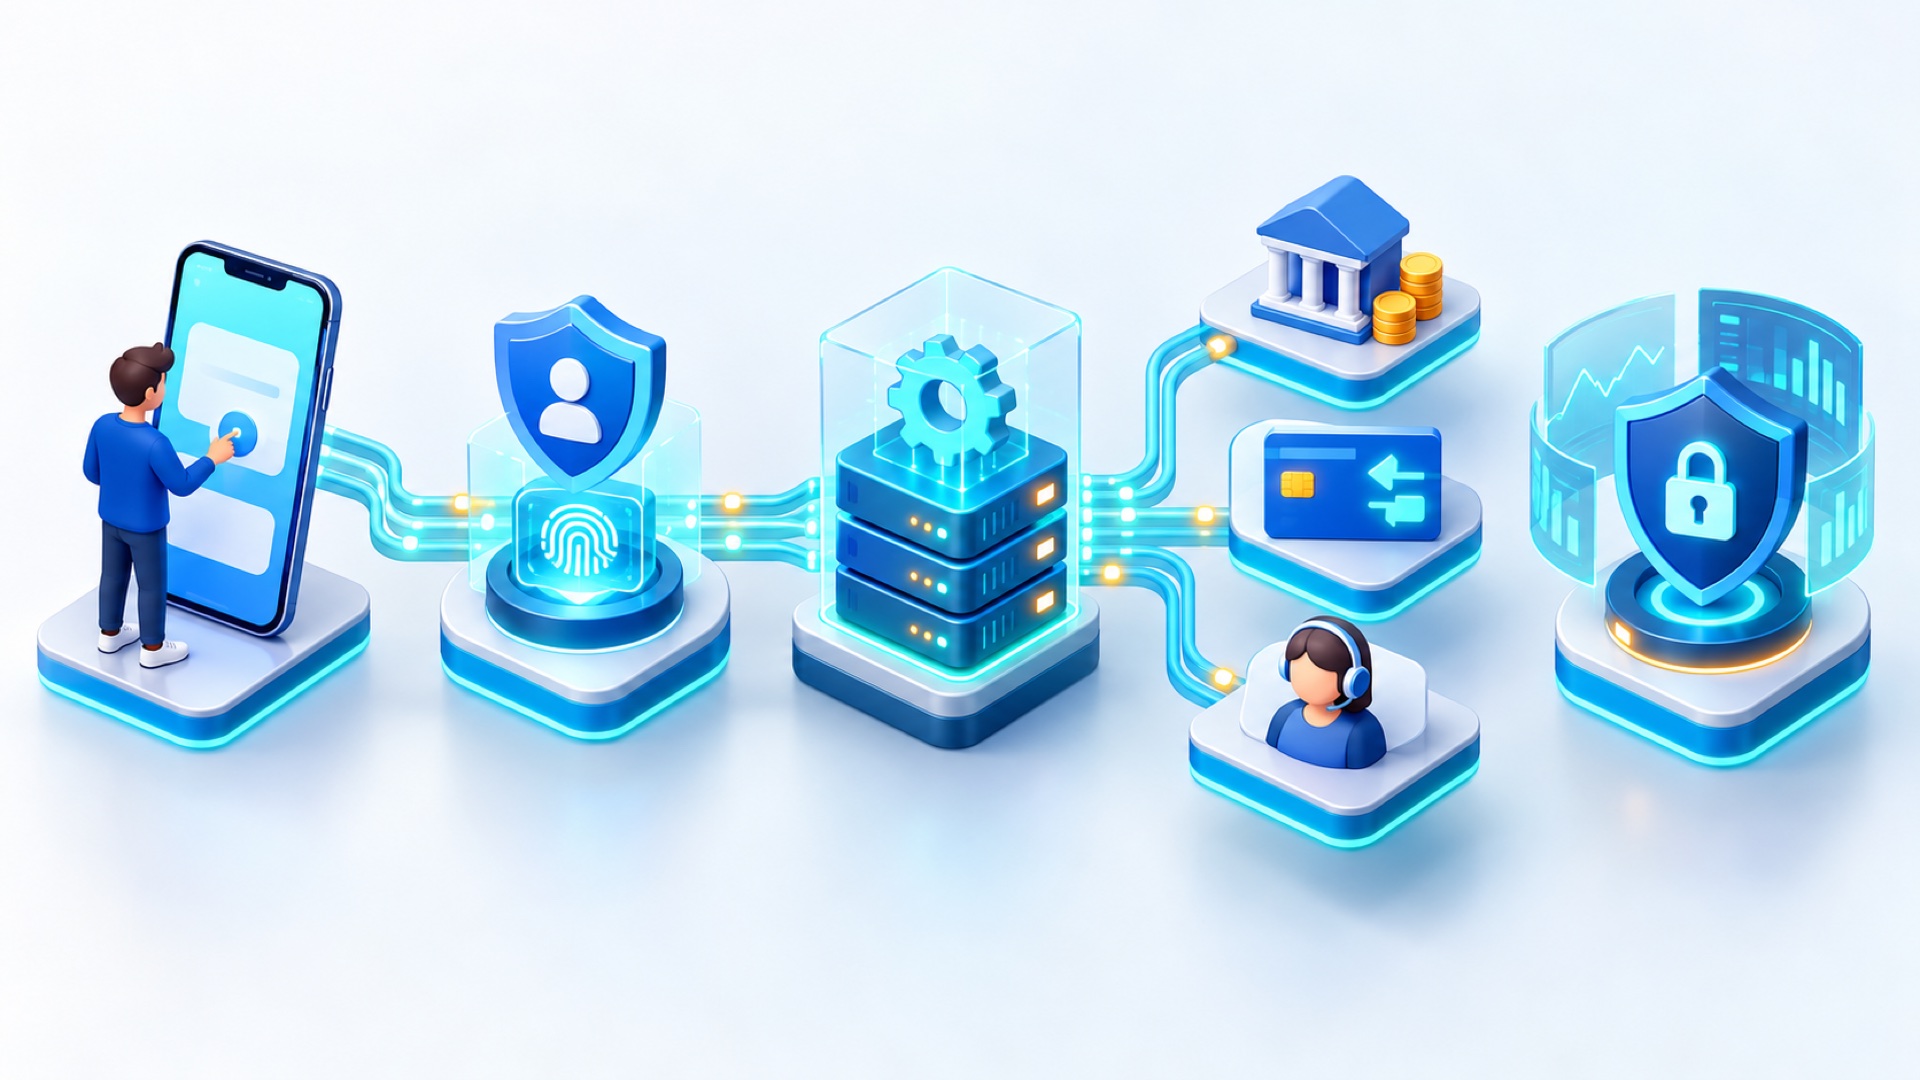
Dijital bankacılık nasıl çalışır?
- Müşteri, bankanın uygulamasına veya internet sitesine güvenli bağlantıyla erişir.
- Parola, cihaz doğrulaması, biyometri veya ek faktörlerle kimliği doğrulanır.
- İstenen işlem bankanın API, iş kuralı ve risk katmanlarına iletilir.
- Bakiye, limit, yetki ve sahtekârlık kontrolleri gerçekleştirilir.
- Uygun işlem çekirdek bankacılık ya da ödeme sistemi tarafından tamamlanır.
- Sonuç müşteriye bildirilir ve denetim kaydı oluşturulur.
Hangi hizmetler dijital kanaldan sunulur?
Hesap açma, para transferi, kart yönetimi, fatura ödeme, kredi başvurusu, yatırım işlemleri, döviz alım satımı ve müşteri desteği yaygın örneklerdir. Bazı bankalar bütçe sınıflandırması, harcama bildirimi, sanal kart ve abonelik kontrolü gibi kişisel finans araçları da sunar.
Dijital banka, neobank ve fintech aynı mı?
Hayır. Banka, mevduat kabulü ve kredi verme gibi düzenlenmiş faaliyetler için yetkiye sahip kurumdur. Neobank kavramı çoğunlukla dijital deneyimi merkeze alan kurumları anlatır; lisans modeli ülkeye göre değişebilir. Fintech ise bankacılık dışında ödeme, sigorta, yatırım veya altyapı hizmeti de geliştirebilen daha geniş bir teknoloji alanıdır.
Avantajları nelerdir?
- İşlemlere günün büyük bölümünde hızlı erişim sağlar.
- Şube ve kâğıt süreçlerini azaltarak operasyonu sadeleştirir.
- Bildirim, analiz ve kişiselleştirme ile finansal görünürlüğü artırır.
- Yeni ürünlerin daha kısa sürede test edilmesine yardımcı olur.
- Coğrafi erişimi genişleterek hizmete ulaşmayı kolaylaştırabilir.
Riskleri nelerdir?
Kimlik avı, kötü amaçlı yazılım, ele geçirilmiş parola, sahte uygulama, SIM değişimi ve sosyal mühendislik önemli risklerdir. Ayrıca hizmetin tek bir uygulamaya veya teknoloji sağlayıcısına aşırı bağımlı olması kesinti etkisini büyütebilir. Banka tarafında güçlü kimlik doğrulama, işlem izleme, yedeklilik ve olay müdahalesi; kullanıcı tarafında ise güncel cihaz, resmî uygulama ve dikkatli işlem onayı gerekir.
Banka seçerken nelere bakılmalı?
Ücret ve faiz tek başına yeterli değildir. Kurumun yetkili olup olmadığı, müşteri desteği, erişilebilirlik, işlem limitleri, güvenlik bildirimleri, hesap kurtarma süreci, veri paylaşım seçenekleri ve kesinti iletişimi birlikte değerlendirilmelidir. Uygulama mağazası yorumları yararlı olabilir; ancak tek başına güvenilirlik kanıtı değildir.
Dijital bankacılığın geleceği
Açık bankacılık, yapay zekâ destekli hizmet, anlık ödeme, gömülü finans ve dijital kimlik çözümleri deneyimi dönüştürmeye devam ediyor. Bu gelişmeler bankacılığı görünmez hâle getirebilir; fakat müşteri rızası, şeffaflık, veri güvenliği ve düzenleyici sorumluluk önemini korur.
Sonuç
Dijital bankacılık yalnızca şubenin telefona taşınması değildir. Müşteri deneyimi, finansal altyapı, güvenlik ve mevzuatın ortak ürünüdür. Kullanıcı için en doğru hizmet; kolaylık kadar güvenilir destek, açık ücretlendirme ve güçlü hesap koruması sunan hizmettir.